时览网
净利大涨372%!国产硅片龙头加速补链!
作者 | Echo
封面 | 有研硅
10月28日晚,有研硅发布2026年第三季度报告。
第三季度,公司实现营收3.97亿元,同比增长38.66%;
归母净利润2.29亿元,同比增长372.25%;
扣非净利润5265万元,同比增长101.45%。
与此同时,今年有研硅明显加快资本动作:完成DGT收购、拿下安徽晶隆60%股权、启动12英寸硅片资产重组。
与三季报同日,有研硅公告8英寸项目延期一年。业绩修复、并购和12英寸资产重组提速,8英寸扩产却放缓,有研硅在下一盘什么棋?
01
三年利润下滑后
有研硅真正回暖了吗?
先把时间拉长来看。
2022年,有研硅营收达到11.75亿元,归母净利润3.51亿元,扣非净利润3.13亿元。随后硅片行业进入调整周期,公司利润连续三年下降。
*2026年前三季度归母净利润包含较大非经常性收益。
今年情况出现变化。
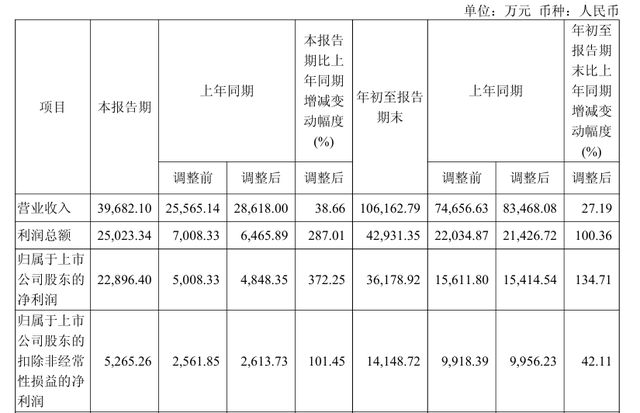
前三季度10.62亿元营收已经超过2025年全年;1.41亿元扣非净利润同样超过去年全年1.30亿元。
再看今年单季度:
Q1公司营收3.14亿元,扣非净利润3371万元,同比下降5.99%;
Q3则为5265万元,同比增长101.45%。
营收则从Q1的3.14亿元继续增长至Q3的3.97亿元。
因此,有研硅已经明显走出去年低谷,但盈利恢复仍处于过程中。
02
连续三年放量
8英寸为何成为增长主力?
有研硅这一轮主业恢复,8英寸硅片是主要增量之一。
从销量看,有研硅8英寸硅片已经连续三年保持增长,其中2024年增速最明显,2026年上半年仍保持两位数增长。
图/《半导体器件应用网》制图
相比之下,今年上半年公司全部半导体硅片产量仅增长约3%、销量增长约15%,8英寸增速明显更快。
| 增长主要来自功率器件用硅片。
目前公司8英寸产品中,重掺片占比约60%—65%,轻掺片约30%,红磷超低阻、区熔滤波、MCz等特色硅片占5%—10%。
| 需求增长的同时,产能也在扩张。
今年二季度末,有研硅8英寸硅片产能由25万片/月增至30万片/月。目前稼动率仍保持在90%以上,核心客户订单能见度已经延伸至第四季度。
| 下一步更值得关注的是价格和产品结构。
2025年,公司半导体硅抛光片整体毛利率为31.40%,同比提升3.96个百分点;今年公司也明确表示,市场存在硅片涨价预期,但实际价格仍取决于供需、产品结构和订单情况。
03
连续买入三类资产
有研硅到底在补什么?
今年以来,有研硅加快资本动作。
图/《半导体器件应用网》制图
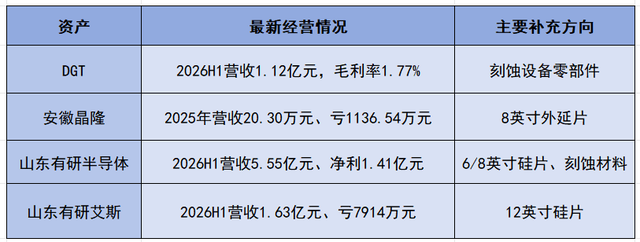
| DGT补的是刻蚀设备零部件。
有研硅原本已经布局刻蚀设备用硅材料,收购DGT之后,产品进一步延伸到硅电极、硅环、石英环等成品部件,相当于从“卖材料”继续向“卖零部件”推进。
| 安徽晶隆补的则是8英寸外延片。
有研硅现有硅片业务以抛光片为主,而外延片是功率器件、模拟芯片等领域的重要衬底产品。通过收购现有产线,公司可以直接获得外延设备、工艺和客户认证基础,相比从零自建,能够缩短进入市场的时间。
| 真正更关键的一笔,是12英寸资产。
山东有研艾斯已经形成15万片/月12英寸硅片产能,产品覆盖抛光片、外延片,并已经推进存储、逻辑等客户认证。对有研硅来说,这并不是简单增加一条产品线,而是补上目前公司产品体系中最重要的大尺寸硅片环节。
但几块资产的成熟度差异很大。山东有研半导体已经是成熟盈利资产;DGT目前有收入但盈利能力仍弱;安徽晶隆和山东有研艾斯则仍处于亏损阶段。
这意味着,有研硅这一轮资本动作并不是简单通过并购快速增厚当期利润,而更像是提前补齐下一阶段的产品矩阵。
04
行业开始放量
为何有研硅项目却延期?
28日晚,有研硅还披露了一项项目延期公告,将“8英寸区熔硅单晶技术研发及产业化项目”达到预定可使用状态的时间,由2026年12月推迟至2027年12月,整整延期一年。
该项目计划投入募集资金4833万元,截至9月底累计投入757.60万元,投入进度仅15.68%。公司解释,主要由于半导体设备关键零部件交付周期延长,导致整机到货时间推迟。
一边是8英寸硅片保持高稼动率,另一边却是新增项目延期。
| 那么,问题是不是出在下游需求?
SEMI预计,2026年全球半导体硅片出货量将同比增长11.8%。
国内12英寸恢复更明显,沪硅产业上半年300mm硅片销量同比增长超过90%,收入增长57%。
硅片的“量”已经明显恢复,但价格和利润的恢复速度仍然慢于出货。
立昂微更能说明“量增价滞”:
前三季度12英寸硅片销量179.89万片,同比增长40.77%,外延片销量同比增长99.13%;
但12英寸硅片毛利率仅从-35.95%改善至-1.50%。销量已近180万片,业务才刚接近盈亏平衡。
| 这也解释了为什么有研艾斯已经开始放量,仍然处于亏损状态。
目前,有研艾斯今年一季度出货约33万片,收入同比增长约62%;重掺、超低氧产品已经批量交付,轻掺产品也通过长江存储等客户认证。
相比立昂微接近180万片的前三季度销量,有研艾斯显然还处在更早的产能爬坡阶段。客户认证已经推进,产能也已经建成,下一步更关键的是订单规模、产能利用率和高附加值产品占比能否继续提升。
行业正在放量,但有研硅12英寸资产仍未跨过盈亏平衡点。接下来真正需要验证的,是这些新增产能和新资产什么时候真正转化为利润。
审核编辑 黄宇